Introducción a la renta fija y variable
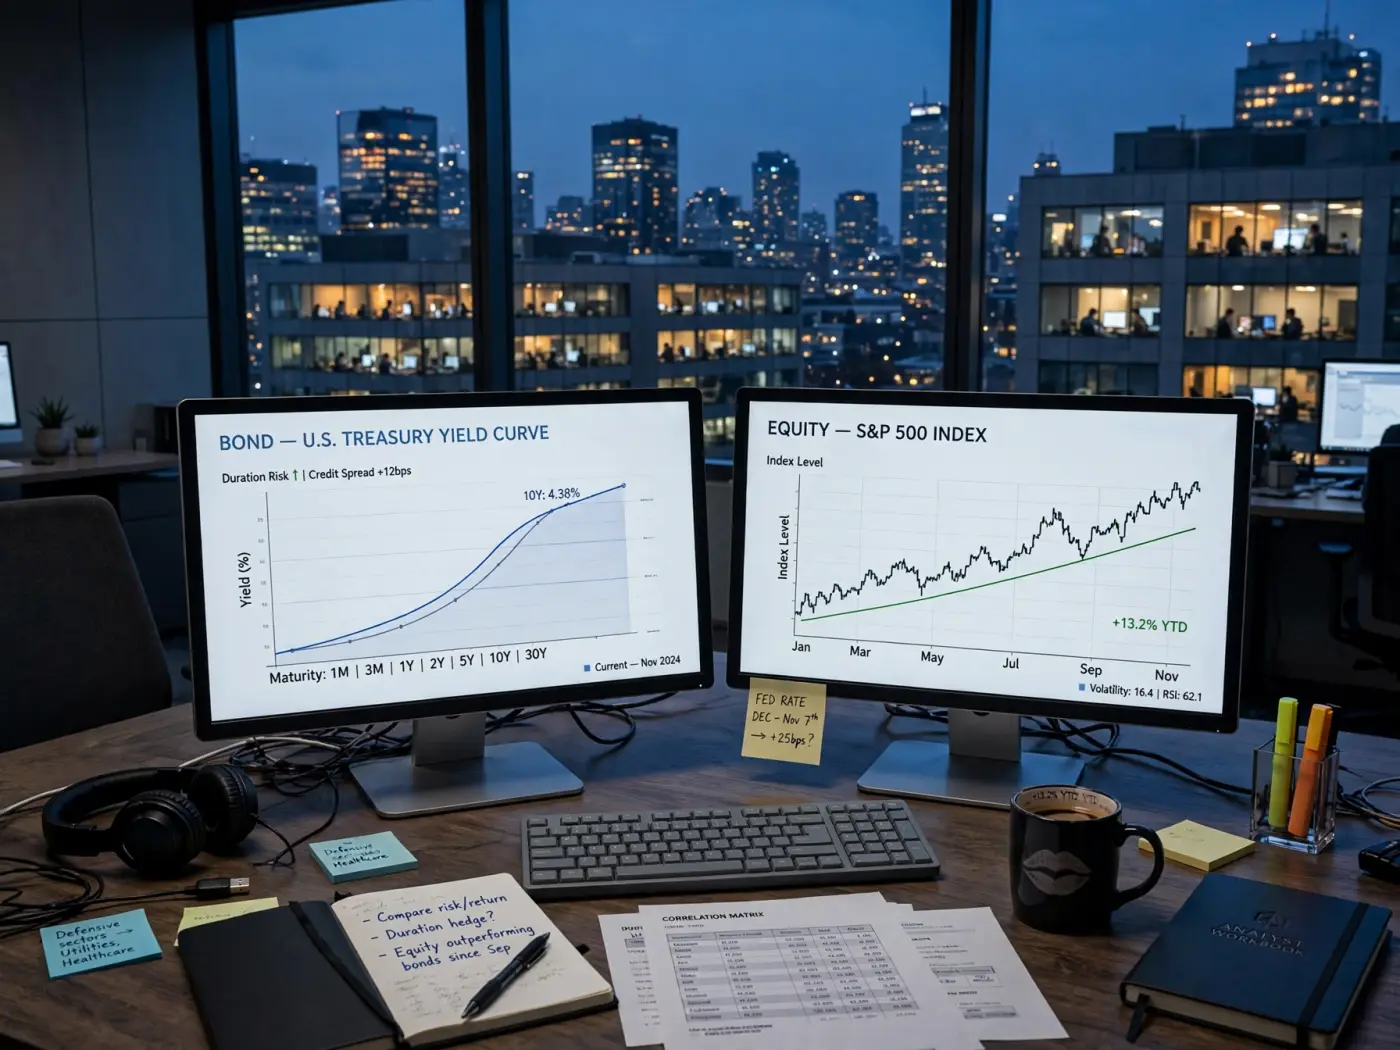
Cuando el ahorro supera las necesidades inmediatas y el fondo de emergencia está cubierto, muchas personas se plantean dar un paso más y destinar parte de su capital a instrumentos de inversión. Comprender la diferencia entre renta fija y renta variable, sus riesgos y sus costes es esencial antes de tomar cualquier decisión. Esta guía tiene un propósito exclusivamente educativo: no constituye una recomendación de compra o venta de ningún producto financiero.
¿Qué es la renta fija?
Los instrumentos de renta fija son títulos de deuda emitidos por gobiernos, organismos públicos o empresas privadas. Al adquirir uno de estos títulos, el inversor presta dinero al emisor a cambio de la devolución del capital en una fecha determinada (vencimiento) y, generalmente, del pago periódico de intereses (cupones). Se denomina «fija» porque las condiciones de remuneración suelen estar predeterminadas en el momento de la emisión, aunque esto no significa que esté libre de riesgo.
Letras del Tesoro
Son valores de deuda pública emitidos por el Tesoro Público español a plazos cortos (habitualmente 3, 6, 9 o 12 meses). Se emiten al descuento: el inversor paga un precio inferior al valor nominal y recibe el nominal completo al vencimiento, siendo la diferencia la rentabilidad obtenida. Se consideran instrumentos de bajo riesgo crediticio por estar respaldados por el Estado, aunque su precio puede fluctuar si se venden antes del vencimiento en el mercado secundario.
Bonos y obligaciones
Son títulos de deuda a medio y largo plazo emitidos tanto por el Estado (bonos y obligaciones del Estado) como por empresas privadas (bonos corporativos). Suelen pagar cupones periódicos y devolver el nominal al vencimiento. El riesgo depende de la solvencia del emisor: a menor calidad crediticia, mayor será la rentabilidad exigida por el mercado para compensar el riesgo de impago. Además, el precio de los bonos en el mercado secundario se mueve de forma inversa a los tipos de interés: cuando los tipos suben, el precio de los bonos existentes tiende a bajar, y viceversa.
¿Qué es la renta variable?
La renta variable está compuesta fundamentalmente por acciones, que representan una participación en la propiedad de una empresa. A diferencia de la renta fija, no existe una rentabilidad predeterminada: el inversor puede obtener ganancias a través de la revalorización del precio de la acción o del reparto de dividendos, pero también puede sufrir pérdidas parciales o totales de su inversión. La renta variable se considera, en general, más volátil que la renta fija, lo que implica mayor riesgo pero también una mayor rentabilidad esperada a largo plazo —sin que esto esté garantizado en ningún caso—.
Fondos de inversión
Un fondo de inversión es un vehículo que agrupa el capital de múltiples partícipes para invertirlo de forma conjunta en una cartera de activos gestionada por una sociedad gestora autorizada. Existen fondos de renta fija, de renta variable, mixtos, garantizados y de muchas otras categorías. Entre sus características principales destacan:
- Diversificación: al invertir en una cesta de activos, el riesgo se reparte, aunque no se elimina.
- Gestión profesional: la selección de activos la realiza un equipo gestor, lo que no garantiza resultados positivos.
- Liquidez: la mayoría permite solicitar el reembolso en cualquier momento, aunque el valor liquidativo puede ser inferior al de la inversión inicial.
- Fiscalidad: en España, los traspasos entre fondos no tributan hasta el reembolso definitivo, lo que permite diferir la tributación en el IRPF.
Relación entre riesgo y rentabilidad esperada
Uno de los principios fundamentales de las finanzas es que, en general, una mayor rentabilidad esperada lleva asociado un mayor riesgo de pérdida. No existen inversiones con alta rentabilidad y riesgo nulo. Cualquier oferta que prometa ganancias elevadas sin riesgo debería generar una alerta inmediata, ya que puede tratarse de un fraude. Es importante que cada persona evalúe su tolerancia al riesgo —es decir, cuánta pérdida temporal o permanente está dispuesta a asumir— antes de destinar su ahorro a cualquier instrumento.
Diversificación
Diversificar consiste en repartir la inversión entre diferentes tipos de activos, sectores, zonas geográficas y plazos para reducir el impacto que tendría el mal comportamiento de uno solo de ellos sobre el conjunto de la cartera. La diversificación no elimina el riesgo por completo, pero sí puede atenuarlo. Un ejemplo sencillo: si todo el ahorro se concentra en acciones de una única empresa y esta quiebra, la pérdida es total; si se reparte entre múltiples activos, el efecto de un evento adverso en uno de ellos se diluye.
Costes asociados a la inversión
Invertir conlleva costes que reducen la rentabilidad neta obtenida. Es fundamental conocerlos y tenerlos en cuenta:
- Comisiones de gestión: en fondos de inversión, la sociedad gestora cobra una comisión anual sobre el patrimonio gestionado.
- Comisiones de suscripción y reembolso: algunos fondos cobran un porcentaje al entrar o al salir.
- Comisiones de custodia: las entidades depositarias pueden cobrar por mantener los valores en cuenta.
- Comisiones de compraventa (corretaje): al comprar o vender acciones o bonos en el mercado, el intermediario cobra una comisión por operación.
- Costes fiscales: las ganancias obtenidas tributan en el IRPF como rendimientos del capital mobiliario o ganancias patrimoniales, según el caso.
El papel de la CNMV
La Comisión Nacional del Mercado de Valores (CNMV) es el organismo encargado de supervisar e inspeccionar los mercados de valores en España y la actividad de cuantos intervienen en ellos. Antes de contratar cualquier producto de inversión o confiar su dinero a un intermediario, es recomendable:
- Comprobar que la entidad o el profesional están inscritos en los registros oficiales de la CNMV.
- Consultar la sección de advertencias de la CNMV, donde se publican alertas sobre entidades no autorizadas.
- Leer el folleto informativo (DFI o documento de datos fundamentales) de cualquier producto antes de contratarlo.
Faro Económico no es una entidad supervisada por la CNMV ni por el Banco de España. Nuestra labor es exclusivamente educativa.
Recursos relacionados
Si desea plantear alguna consulta, visite nuestra página de contacto.